2023年底,央行发布《收单外包服务机构备案管理办法》(俗称"259号文"),要求所有收单机构全面清理外包服务,实行"一机一户"。这一政策直接冲击了依赖"异地商户+POS机"模式做远程收款的商户——你的机器固定在广州,客户在杭州刷卡,风控系统一查:"商户地址≠交易地址",直接拦截。
但远程收款的需求并没有消失。批发档口要给外地客户发货、物业公司要收全国业主的水电费、培训机构要收跨城学生的学费——这些场景每天都在发生。问题不是"要不要远程收款",而是"怎么合规地远程收款"。
一、259号文到底改了什么?
259号文的核心逻辑是"切断外包与通道",要求收单机构对所有外包服务机构进行备案,并禁止通过外包机构变更交易信息。落到商户端,最直接的影响就是:
| 监管前 | 监管后 | 影响 |
|---|---|---|
| POS机可切换商户名 | 一机一户,固定绑定 | 异地刷卡直接被风控拦截 |
| 多商户码牌通用 | 码牌清退推进中 | 码牌通道逐步关闭 |
| 通道稳定,随时可用 | 外包通道需备案 | 未备案通道随时可能被关停 |
| 手续费不透明,随时涨价 | 费率公示,违规处罚 | 隐性收费风险降低 |
⚠️ 关键影响
259号文的核心目的不是"禁止远程收款",而是打击违规套码、套现行为。真正的商业交易(如批发采购、教育缴费)依然需要远程收款,只是不能再走"套码"的灰色路径。
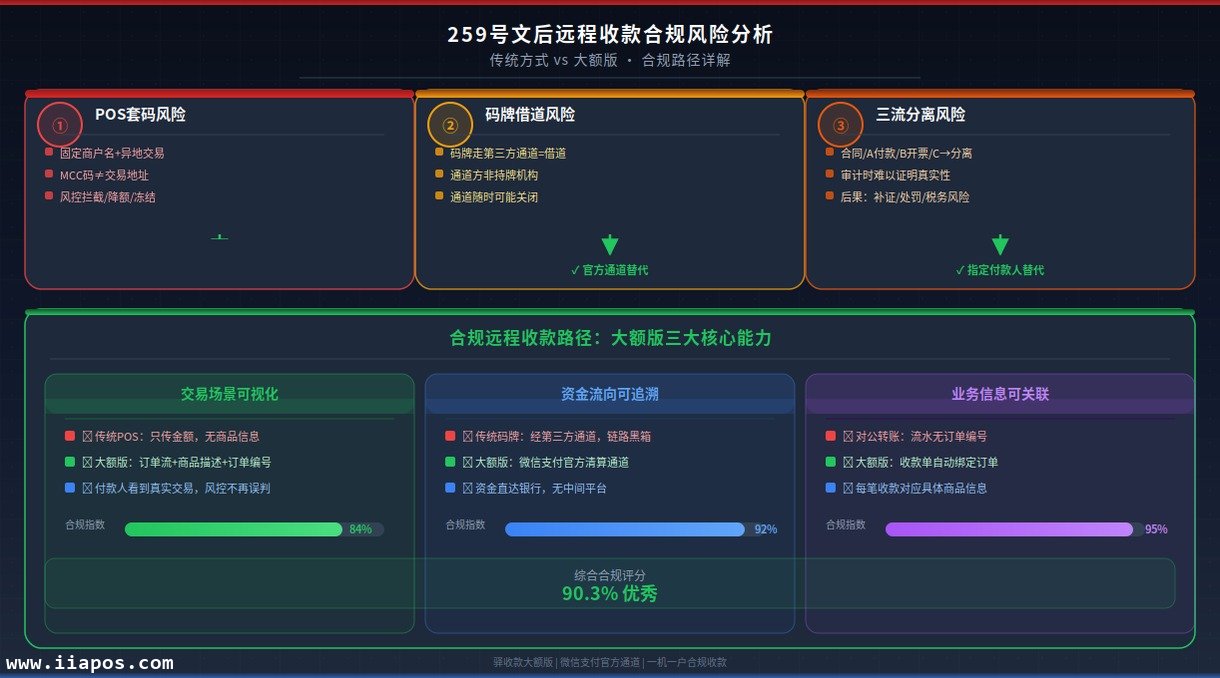
二、传统远程收款的三大合规风险
风险一:POS套码——被监管定性为"违规交易"
最常见的做法是:商户在A地办一台POS机,商户名是"广州XX批发部",然后让客户在B地刷卡付款。但银行风控系统发现:交易终端MCC码显示的商户地址与客户所在地不符,直接判定为"疑似套码套现",轻则拦截交易,重则冻结商户账户。
风险二:码牌借道——通道随时可能关闭
很多商户用"聚合码牌"做远程收款,本质上是走第三方通道的"借道"模式。通道方不是持牌机构,只是租用清算通道。一旦上游通道被监管查处或停止服务,你的收款能力瞬间归零。2024年以来,已有多家"远程收款工具"因通道问题集体停服,商户资金卡在中间平台无法结算。
风险三:三流不一致——税务审计风险
对公转账时,付款方账户、合同签约方、发票接收方可能不一致。例如:A公司签合同,B公司付款,C公司开票。这种"三流分离"在审计时会被质疑交易真实性,轻则需要补充大量证明材料,重则被认定为虚开发票。大额版通过"收款人指定付款人"功能,确保付款主体与合同主体一致,从源头避免三流分离。
三、合规远程收款的正确姿势
合规远程收款的核心原则是:交易场景可视化、资金流向可追溯、业务信息可关联。驿收款大额版恰好满足这三个条件:
| 合规要素 | 传统方式的问题 | 大额版的解法 |
|---|---|---|
| 交易场景可视化 | POS刷卡只传金额,无商品信息 | 订单流+商品描述+订单编号 |
| 资金流向可追溯 | 资金经第三方通道,链路不透明 | 微信支付官方通道,链路透明 |
| 业务信息可关联 | 银行流水无订单编号,无法关联 | 收款单自动关联订单,业财一体 |
| 付款主体一致 | 代付、转付普遍,三流分离 | 收款人指定付款人,确保主体一致 |
💡 合规认知升级
合规不是"限制业务",而是"保护业务"。走合规通道的商户,不会因为通道关闭而血本无归,不会因为三流分离而被税务稽查,不会因为风控误判而错失成交机会。合规本身就是一种核心竞争力。
四、哪些收款行为正在触碰红线?
| 行为类型 | 违规表现 | 合规替代方案 |
|---|---|---|
| POS机异地刷卡 | 固定商户名+异地频繁交易=触发风控 | 大额版H5收款码,微信内完成支付 |
| 聚合码牌远程收款 | 码牌仅限本地扫码,远程收款走第三方通道 | 大额版H5链接,不受地域限制 |
| 对公转账+人工对账 | 三流分离,审计时无法证明交易真实性 | 大额版订单流与支付流绑定,业财一体 |
| 第三方支付平台代收 | 资金经平台中转,存在挪用风险 | 大额版微信官方通道,资金直达商户账户 |
五、合规远程收款的未来趋势
支付行业的监管趋势已经很明确:通道自有化、交易可视化、数据透明化。未来,"靠通道赚钱"的商业模式会越来越少,"靠服务赚钱"的SaaS工具会越来越主流。
具体来看三个趋势:
- 通道自有化:持牌机构(如星驿付)的自有通道将成为远程收款的主流选择,因为它们的稳定性不受第三方政策波动影响
- 交易可视化:每一笔交易都需要有完整的业务上下文(商品信息、订单编号、付款关系),"裸付"模式将被淘汰
- 数据透明化:对账数据云端存储、随时导出,将成为税务和审计的基本要求,而非可选项
⚠️ 2026年节点提醒
码牌清退持续推进,借道通道的风险越来越高。现在是将远程收款方式迁移到合规工具的最佳窗口期。等到通道彻底关闭再换,不仅损失存量客户,还可能面临账单混乱、对账困难等后遗症。
常见问题(FAQ)
Q1:259号文之后,远程收款是不是不能做了?
不是不能做,而是不能"违规做"。通过微信支付官方渠道(如大额版H5收款码)的远程收款完全合规。真正被淘汰的是"套码""借道"等灰色路径。
Q2:我的商户被风控拦截了怎么办?
首先确认交易是否真实。如果是正常商业交易,可联系服务商提交申诉材料。更重要的是——预防措施:使用走官方通道的工具(如大额版),避免频繁切换设备和IP,保持交易行为一致性。
Q3:大额版的合规性有官方背书吗?
有。星驿付是央行持牌支付机构(2023年续展),大额版走微信支付官方通道,资质齐全。相比第三方平台的"借道"模式,大额版的合规性是根本性的差异。
Q4:三流合一具体怎么操作?
大额版的"收款人指定付款人"功能确保付款主体与合同主体一致。同时,收款单承载商品信息、订单编号,资金流与订单流自动绑定。财务对账时,每一笔收款都能对应到具体订单,无需人工追溯。