
写拉卡拉电签的文章很多,但多数停在“支持哪些支付方式”“费率多少”的参数罗列。真正决定一台电签终端适不适合你的,往往不是参数表上的数字,而是场景匹配度、资金清算路径和费率背后的成本结构这三件事是否对得上。这篇内容换一个角度:先帮你判断“该不该选电签、选哪一款”,然后拆解“0.60%为什么不是谁都能做到”。
一、先定位场景:你的经营形态决定电签是不是“对的机器”
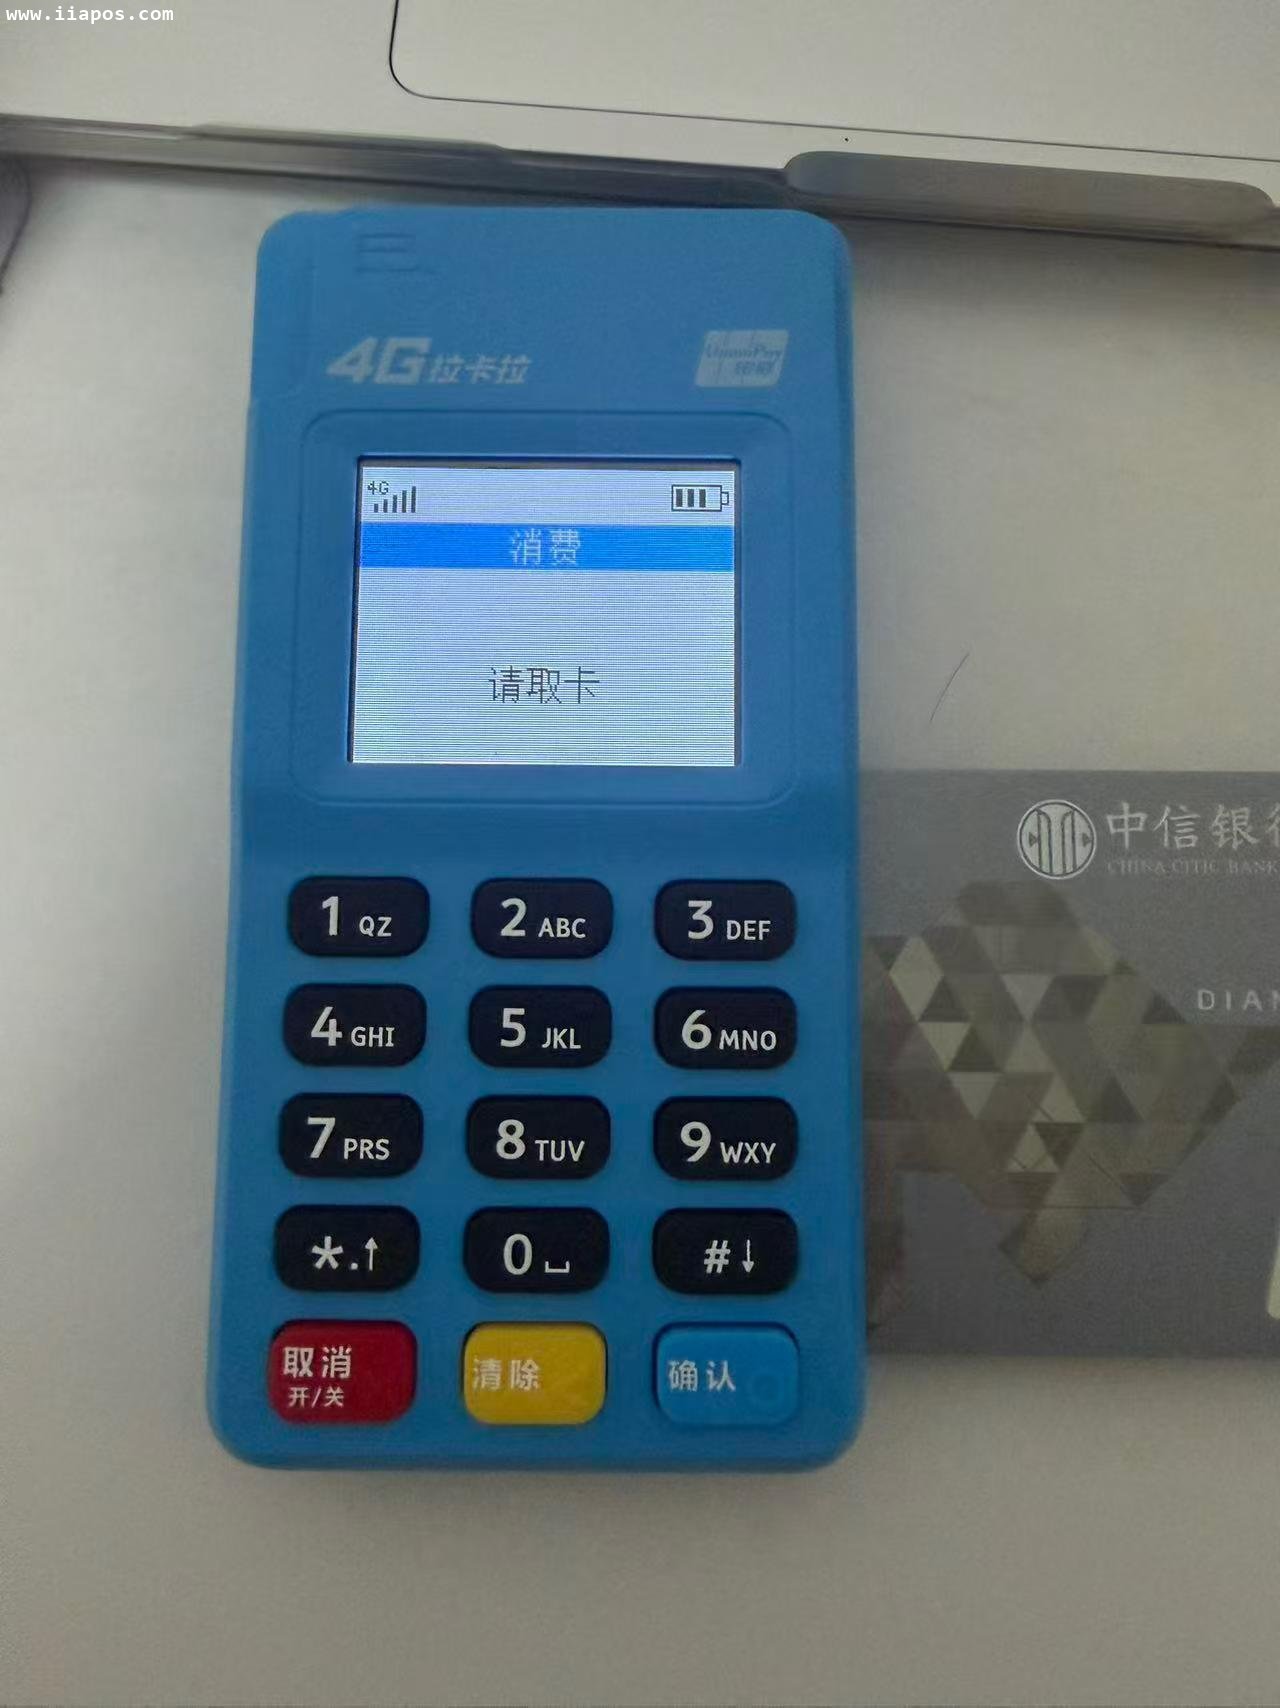
拉卡拉电签的核心定位是轻量化移动收款终端:无打印耗材、电子签名、内置4G流量卡、重量约200g级别,开机即可收款。它最大的价值不在“功能多”,而在把移动收款的启动成本压到了足够低。但并非所有商户都适合电签,下面这张矩阵可以帮你快速对号入座。
一句话判断:如果你每天收款的“主战场”是移动的、小额的、扫码优先的,电签是效率工具;如果你的收款需要纸质凭证留存或承接装修贷类大额交易,电签的场景错配会在使用第一天就暴露出来。
二、合规不是“有牌照就行”:看清资金到底走哪条路
几乎所有拉卡拉电签的介绍都会提“一清机”“央行牌照”,但多数人没有区分两个关键层面:牌照解决的是“谁有资格清算”,备付金监管解决的是“钱在谁手里、能不能被动”。拉卡拉持有央行长期有效《支付业务许可证》,编号Z2002511000017,2026年4月30日续展,是全国合规银行卡收单持牌机构。这回答的是第一层问题。
第二层更关键:商户待结算资金依法全额存入央行专用备付金集中账户,与拉卡拉自有经营账户物理隔离,央行实时监控流水,支付机构无权挪用。完整清算链路是:顾客付款 → 银联/网联清算 → 央行备付金监管账户 → 商户本人实名一类结算卡,中间不存在第三方过渡账户。银行卡到账备注直接显示“拉卡拉支付股份有限公司”,这是区分一清与二清最直观的日常信号。
这意味着:选电签终端,第一件要核对的不是费率,是签约主体和清算路径。如果对方宣称“资金走公司账户周转”“到账备注是某商贸公司”,无论费率多低,都不属于备付金监管覆盖的范围。
三、0.60%费率:为什么它是“底线”而不是“卖点”
2026年拉卡拉电签执行的官方标准费率很清晰:信用卡0.60%无封顶,储蓄卡0.50%单笔封顶20元,扫码0.48%。很多人把0.60%当作“拉卡拉的定价”,但它本质上是一条成本线:发卡行拿走约0.45%,银联清算拿走约0.065%,剩余空间才是收单机构的运营与利润。
当有人报出明显低于0.60%的信用卡费率时,只有几种可能:前期补贴获客、后期调价,或者通过跳码把交易跳到优惠类商户来压缩成本。跳码的代价最终落在商户身上——银行侧触发风控,轻则降额,重则封卡。0.60%费率由总部系统锁定、写入电子协议、代理商无法私自修改,这一点本身比“低费率”更值得在办理前确认。
四、办理拉卡拉电签,一定要避开这些坑
市面上推销电签机的代理商很多,话术五花八门,不少商户踩过坑。最常见的就是宣传“零费率、永久最低费率”,等拿到机器激活之后,没多久费率悄悄上调;还有高额押金套路,宣称刷几笔就返还押金,最后设置很难达成的门槛。
提醒大家:办理的时候一定要确认押金返还条件、流量费收取规则、结算周期,并且核验机具是否为官方入库正品,不要随便激活来路不明的改装机器。同时记住,电签机只能用于真实经营收款,严禁虚构交易套现,一旦违规,账户有可能被风控冻结。
五、日常使用小提示
拿到拉卡拉电签之后,先把商户信息、结算银行卡核对准确,避免结算资金出错;平时尽量保留真实交易小票,如果后续遇到交易风控、资金核查,小票就是很重要的凭证;如果流量卡到期,可以联系代理商续费或者更换,保证机器随时在线。
总结:如果你是线下小商户,想要一台稳定、便携、支持多种支付方式的收款终端,拉卡拉电签 POS是值得对比选择的方案。但是无论选择哪一款支付机具,合规经营永远排在第一位,正常做生意收款,远离套现等违规操作,才能长久安稳经营。

