谈拉卡拉智能POS机,最常见的切入点是“一机搞定全渠道支付”——刷卡、扫码、NFC、数字人民币全部覆盖,扫码费率低至0.38%,信用卡0.60%,看起来确实是一台更“全能”的收款设备。但如果只停留在这个层面,就很容易错过一个更关键的事实:智能POS与电签POS、传统出票大POS之间的真正分野,不在于“能收什么”,而在于“收完之后能做什么”。
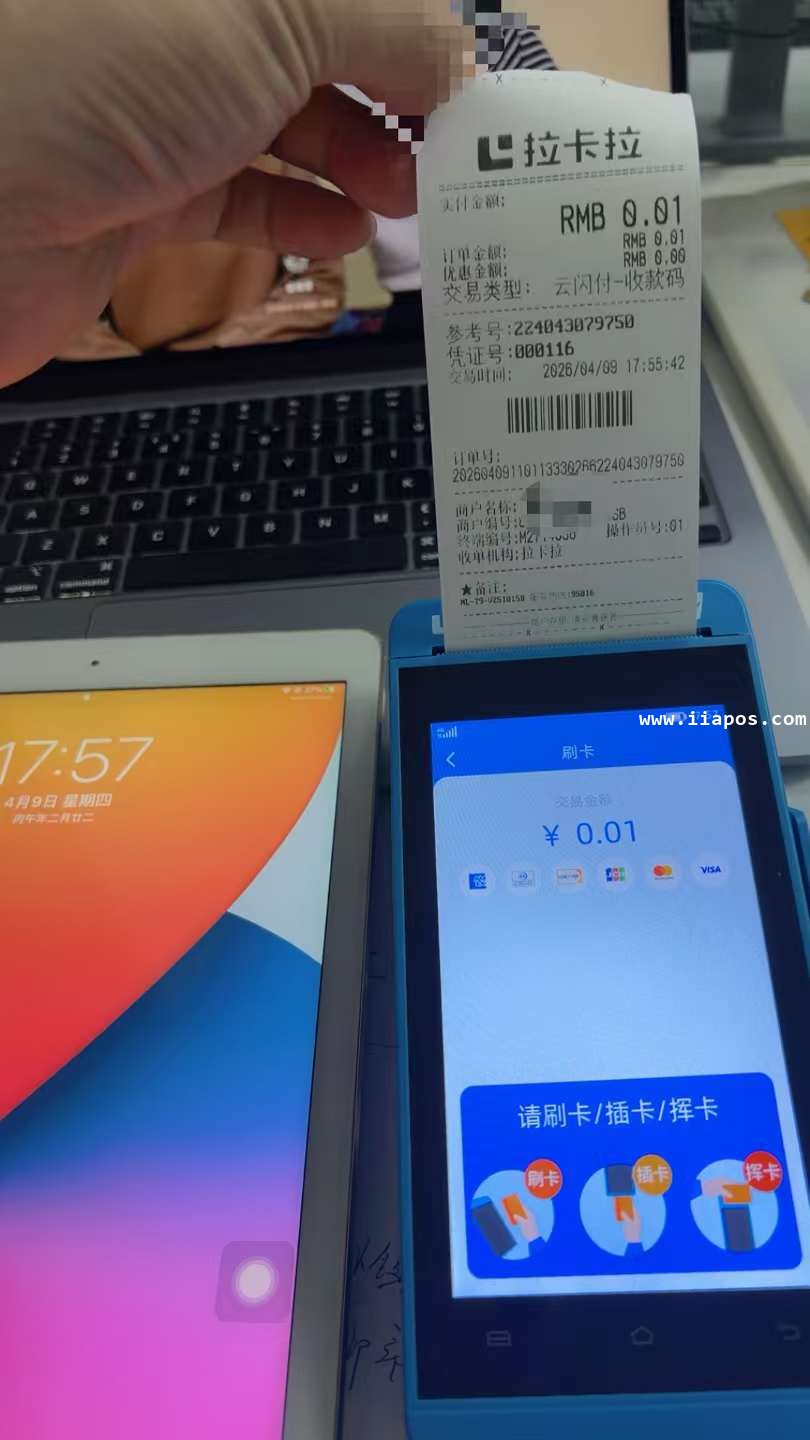
从门店经营的完整链路来看,一台拉卡拉智能POS机恰好卡在“交易发生”与“经营决策”之间的那个枢纽位置——它既是支付的终点,也是会员、库存、营销、对账等一连串经营动作的起点。本文不从参数表出发,而是从场景错配、技术底座、数据价值与合规红线四个角度,重新审视这台设备在门店里到底应该扮演什么角色。
一、先避开最大的选型陷阱:智能POS不是“更高级的电签版”
不少商户在选型时会把智能POS理解成“带电签功能的大号机器”,这是一个代价不小的误判。从拉卡拉当前的产品矩阵来看,4G电签POS、传统出票大POS、智能触屏POS是三条平行产品线,各自对应截然不同的经营形态,而不是简单的“低配—中配—高配”关系。
电签POS的核心价值是“移动性”:280g左右的机身、无打印耗材、激活后30天流水满1万元即退押金,面向的是地摊夜市、上门服务、流动摊位这类没有固定收银台的场景。传统出票大POS的核心价值是“纸质凭证的合规性”:58mm双联小票、工业级耐用机身、全面兼容装修贷分期卡,面向的是建材、批发、大额交易门店。而智能POS的核心价值,是“经营功能的可扩展性”:安卓系统允许安装收银管理软件,触屏支持扫码点单、会员识别、团购核销,可连接扫码枪、打印机、钱箱构成完整收银台。
换句话说,如果你需要的只是“把一笔钱收进来”,电签POS或传统大POS在各自场景下可能更划算;但如果你需要的是“让每一笔收款都自动流入会员、库存、营销和对账的循环”,智能POS才是对的那个选择。拉卡拉智能POS(Q4 PRO)在连锁门店场景中的定位也印证了这一点:它适合有多个收银台、需要扫码点单、会员管理和对账报表的商户,一机兼顾刷卡与扫码,押金政策按代理政策执行,部分情况下可对公签约免押。
选型判断句:先回答一个问题——“我买这台机器,是为了‘完成收款’,还是为了‘让收款数据参与经营’?”如果答案是后者,智能POS的溢价才有意义;如果答案是前者,电签版或传统大POS可能才是成本更优的解。
二、技术底座决定了“能装什么”,而“能装什么”决定了门店的上限
拉卡拉智能POS机的硬件配置值得从“可扩展性”而非“跑分”的角度来看。主流机型搭载定制安卓安全支付系统、64位四核处理器、1GB RAM + 8GB/4GB ROM、5英寸IPS电容触屏(1280×720),并支持TF卡扩展与4G/WiFi双模通信。这些参数放在消费电子语境里并不惊艳,但放在一台需要同时承载支付安全、外设连接和上层经营应用的收银终端上,意义完全不同。
更值得关注的是“接口层”和“系统层”的设计。智能POS配备USB OTG、Micro-SIM卡槽、PSAM安全卡槽、磁条/IC/NFC多合一读卡模块,并可外接扫码枪、打印机、钱箱等设备。在软件侧,拉卡拉为智能POS提供了开放的应用安装能力与API/SDK对接路径,大型连锁和KA商户可以将自有收银SaaS嵌入终端,中小商户则可以直接使用预装或下载的收银、会员、核销类应用。这意味着,同一台硬件在便利店、奶茶店、美容院、连锁专卖店中,可以呈现出完全不同的“软件面孔”——而电签POS和传统大POS的软件空间是高度封闭的。
从技术演进的脉络看,拉卡拉智能POS的定位早已越过“全支付受理终端”的阶段,正在成为商户数字化经营在物理世界中的锚点:支付数据在这里产生,会员在这里识别,营销在这里核销,库存变动在这里触发,对账链路从这里开始。一台终端能否承载这些,取决于它有没有足够开放的安卓底座和可持续迭代的接口能力——而这恰恰是智能POS区别于其他形态的核心资产。
三、场景错配是最贵的隐性成本:谁真的需要智能POS?
拉卡拉智能POS的适用性存在一条清晰的分界线,而很多选型失误恰恰发生在跨过这条线之前。判断标准不在于门店大小,而在于“经营动作是否围绕收银台发生”。
真正适合智能POS的场景,具有三个共同特征:收银台是会员触点、是订单入口、是数据汇聚点。连锁餐饮和奶茶店需要通过智能POS实现扫码点单、厨房联动和会员营销,翻台率和复购率的数据从这里产生;便利店和社区超市需要将扫码枪、库存系统和会员识别接入同一台终端,避免“一台机器收款、另一套系统记库存”的割裂;美容院、健身房、培训机构则以智能POS作为预付费卡管理和会员续费的操作界面,交易数据直接驱动客户留存策略。在这些场景中,智能POS的安卓系统和触屏交互不是“锦上添花”,而是经营流程本身的一部分。
反过来,如果一家门店的核心诉求是“出票快、刷卡稳、纸质小票合规”,例如建材批发、装修分期收款,传统出票大POS在打印速度、纸仓容量和MCC码适配上的成熟度反而更具优势;如果经营形态是流动摊位、上门服务、夜市排档,电签POS的轻便和低押金门槛远比一块触屏更实际。把智能POS强行塞进只需要“收钱”的场景,多出来的功能和押金就成了沉默成本;反过来,在需要经营联动的场景里用电签POS凑合,则会在会员流失、对账混乱和库存脱节中持续付出更高的隐性代价。
四、被忽视的“隐藏价值”:费率透明之外,智能POS还在省什么?
2026年拉卡拉执行全国统一费率:信用卡0.60%、储蓄卡0.50%(20元封顶)、扫码0.38%,并全面取消秒到费、提现费、激活费等隐性收费。在费率本身已经高度透明的背景下,智能POS的“省钱逻辑”不应该只从费率表上找,而应该从经营效率的损耗里找。
最直接的一项是人力对账成本。当扫码、刷卡、团购核销、外卖订单分散在不同设备和后台时,财务需要逐平台下载流水再与订单人工匹配;智能POS将多渠道交易收敛到统一后台后,对账从“跨系统搬运”变成“单系统核对”,规模稍大的门店每月节省的工时足以覆盖相当一部分设备成本。第二项是会员与营销的断点成本:支付完成的那一刻如果无法识别会员身份、无法核销优惠券、无法触发复购触达,每一笔交易就只是一次性流水,而不是可累积的客户资产。智能POS的触屏和安卓应用生态让“支付即会员触点”成为可能,这对复购驱动的业态(餐饮、美业、零售)而言,价值远超过费率的小数点差异。第三项是库存与销售的脱节成本:智能POS与收银SaaS的打通可以让销售数据直接驱动补货决策,减少畅销品断货和滞销品积压带来的隐性损失。
从这个角度看,拉卡拉智能POS机的成本回收逻辑不是“省手续费”,而是“用一台终端的位置,替代多台设备、多个后台和多次人工搬运”。押金政策因渠道和机型而异,部分方案可按代理政策执行或对公签约免押,但决策时更值得算的账是:门店每个月在收银台周围因为“数据不互通”而消耗了多少人力和决策延迟。
五、一个无法回避的选型底线:机器本身正规,渠道未必正规
拉卡拉智能POS机在产品层面的合规基础是清晰的:运营主体拉卡拉支付股份有限公司为A股上市公司(股票代码300773),持有央行支付牌照Z2002511000017,资金走央行备付金清算通道,属于一清机。但需要把“产品正规”和“渠道正规”严格区分开——大量的押金纠纷和费率争议,根源不在终端本身,而在非正规的办理渠道。
公开投诉信息中反复出现的模式值得警惕:业务员口头承诺“无押金”或“激活返还”,实际首刷后资金被扣为押金且以各种理由拖延退还;宣称的费率与官方标准不符;以“换新机福利”诱导更换设备后产生额外扣费。正规的拉卡拉智能POS办理渠道,押金政策、返还条件和费率标准应当以书面协议为准,且费率不偏离信用卡0.60%、扫码0.38%的官方框架。凡是要求向个人账户打款、无法提供牌照编号、或押金金额明显偏离常规政策的,都需要视为风险信号。
选型自查三件事:① 运营方是否为拉卡拉支付股份有限公司、牌照号能否在央行官网查到;② 押金金额和返还条件是否写进了协议,而不是停留在业务员的口头承诺里;③ 费率是否与官方公布标准一致——“低得异常”的费率往往对应二清或跳码风险,最终以资金安全和到账稳定为代价。
结语:用“经营半径”而不是“功能清单”来做决定
把拉卡拉智能POS机放回门店的真实经营节奏里看,它的价值不是功能列表的长度,而是它能把收银台周围多少经营动作收进同一个半径。如果一个商户的会员、库存、营销和对账都围绕收银台展开,那么智能POS是这个半径内性价比最高的锚点;如果经营的核心动作发生在收银台之外,那么一台更轻、更专、更便宜的电签或传统终端,才是更诚实的选择。
选型的清醒,不在于选了“最先进”的机器,而在于选了“经营半径刚好匹配”的那一台。